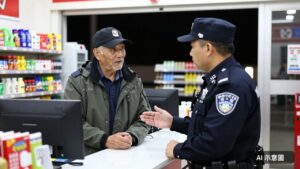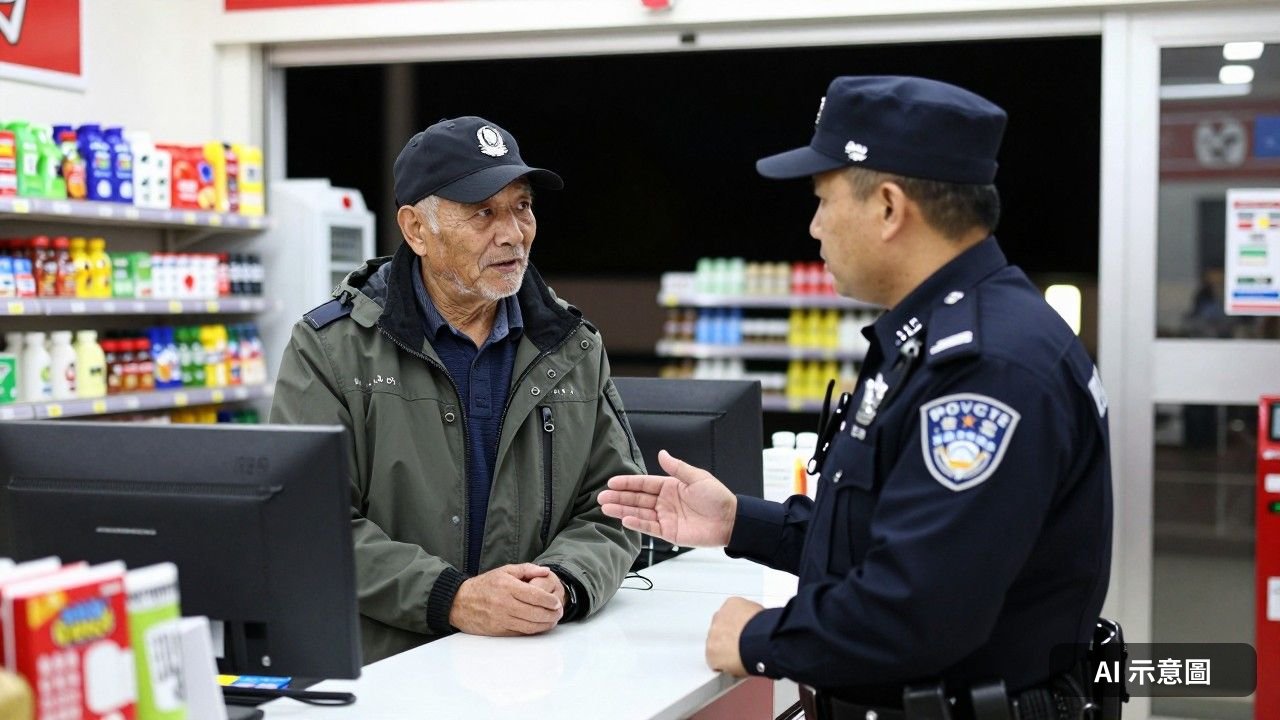
當社群平台上標榜「免費申請創業補助金」的廣告大剌剌出現在眼前,對於急需資金周轉的長輩而言,究竟是一條即時雨,還是通往深淵的單程票?臺中市日前發生了一起令人捏一把冷汗的案例:一名年約80歲的陳姓老翁,因有資金需求誤信網路假貸款廣告,竟差點將自身的金融卡寄給詐騙集團,所幸超商機警店員察覺有異,透過警方「QR Code快速報案」機制通報,才及時攔阻這場可能導致帳戶淪為洗錢工具的危機。
現象觀察:高齡族群為何成為網路假補助廣告的精準獵物?
從近年基層警方的防詐統計來看,詐騙集團的手法正不斷朝向「生活化」與「精緻化」演變。首先,不法分子看準部分長輩對於數位金融工具操作的不熟悉,刻意在臉書等社群投放門檻極低的誘餌。再者,詐騙集團往往會營造出官方審核的假象,透過通訊軟體私訊,以「最高領取9萬澳幣約新台幣200萬元」等高額數字作為誘因,徹底卸下被害人的心防。最後,當被害人上鉤後,詐團更會一步步指導話術,甚至要求將提款卡寄出以配合「變更IP」等荒謬手續,使受害者在資訊不對稱的情況下一步步交出個人金融命脈。
原因剖析:詐騙集團如何利用「跨境」、「技術」與「心理戰」突破防線?
深入探討這類案件的運作邏輯,可以發現詐騙集團在心理戰術上的精細布局。首先,詐團會刻意塑造「貸款經理」的專業形象,並頻繁傳送他人「成功撥款」的截圖來建立虛假權威感。其次,為了合理化「必須寄出金融卡」的要求,詐團拋出「撥款貨幣為澳元」的說法,聲稱需要由技術人員進行遠端驗證與登記,這種將技術名詞作為掩護的手法,往往讓缺乏資安意識的民眾無從查證。再者,詐團甚至會預先教導被害人應付行員的關懷提問,並叮囑將金融卡裝進小盒子寄送,這種刻意避開實體金融機構櫃檯監督的作法,正是為了規避第一線的風險攔截。
從產業面來看,當詐騙集團開始利用「跨國貨幣轉換」與「IP變更」等假技術名詞包裝傳統的人頭帳戶蒐集手法,顯示出防詐教育不能再只是停留在「不要亂匯款」的層次。對一般人來說,我們必須理解任何要求「交出實體金融卡、存摺或網銀帳號」的操作,百分之百都是詐騙。政府各部會的補助方案絕對不會透過民間代辦發放,更不可能要求民眾寄送身家帳戶。如果往後推演,如何透過超商與物流體系建立第一線的「物流攔截網」,將會是防堵人頭帳戶流向境外的重要關鍵。
影響評估:交出金融卡不只失財,更可能背上洗錢共犯的沉重刑責
一旦民眾輕信話術將金融卡寄出,其所面臨的衝擊絕對不僅僅是帳戶內原有的少許存款遭竊,而是整個個人信用與法律地位的崩塌。當帳戶落入詐騙集團手中,隨之而來的往往是成為詐欺取財與洗錢防制法之下的「人頭帳戶」。這意味著當事人不僅會面臨帳戶遭到全面凍結的困境,更必須被動地配合檢調調查,證實自己並非詐騙集團的共犯。對於年邁的長輩而言,這類訴訟程序與名譽上的煎熬,往往會對身心健康造成難以彌補的二次傷害。
趨勢預測:從超商通報機制看未來防詐生態系的整合方向
展望未來的防詐趨勢,單靠警察機關的被動宣導已經難以應付日新月異的數位詐騙,跨產業的聯防機制才是唯一解方。以本次事件為例,超商基層店員透過「QR Code快速報案」機制即時通報,展現了零售通路在防詐第一線的關鍵價值。未來,超商、物流業者與金融機構之間的資訊串聯將會更加緊密,針對寄送特定紙盒、頻繁匯款或高風險族群的臨櫃行為,勢必會有更智慧化的異常偵測系統介入,藉此在詐騙鏈條的最前端就將危機硬生生截斷。
話說回來,面對層出不窮的網路誘餌,最好的防禦永遠是建立健康的懷疑心態。如果您身邊的長輩近期也有資金需求,請務必提醒他們:凡是在網路上看到的「免費補助」、「輕鬆貸款」,背後往往都藏著看不見的陷阱。只要牢記不交出卡片、不提供密碼、不輕信不明連結的三不原則,就能為自己與家人的財務安全築起最堅固的防線。
本文改寫整理自公開新聞來源,原始報導由Yahoo奇摩新聞發布。
常見問題 FAQ
為什麼詐騙集團會要求被害人把金融卡寄到超商?
詐騙集團為了取得人頭帳戶來進行洗錢與轉移贓款,常以「變更IP」、「驗證澳元免息帳戶」等假話術,誘騙對數位金融不熟悉的民眾將實體金融卡、存摺或SIM卡寄出,藉此避開金融機構櫃檯的實名查核與關懷提問。
政府的創業補助或紓困金有可能透過民間代辦或發放外幣嗎?
不可能。所有政府官方的補助與貸款方案,絕對不會透過民間代辦或來路不明的LINE帳號發放,更不會要求民眾將金融卡或帳戶資料寄交給任何人。
如果發現自己或家人不小心將金融卡寄出去了該怎麼辦?
應立即撥打165反詐騙專線或110報案,並盡速聯繫發卡銀行辦理掛失與帳戶凍結,以防止帳戶遭到不法利用淪為洗錢人頭帳戶。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。