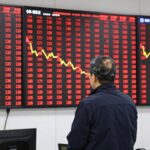
這場由人工智慧(AI)泡沫疑慮引發的華爾街股災,正無情地向外蔓延。美國股市週五(當地時間)遭遇血洗,標準普爾 500 指數重挫 3.70% 正式跌入修正區間,那斯達克綜合指數更大跌 5.28% 翻黑。令人跌破眼鏡的是,被視為傳統避險資金避難所的現貨黃金與白銀非但沒有受惠,反而跟著股市一路狂瀉,黃金甚至逼近 3,500 美元的心理關卡,創下 2025 年 9 月以來的最低水準。
全球股市修正引發流動性危機,避險資產同步遭殃
說真的,市場近期的走勢完全打破了教科書上的劇本。照理說,當公債殖利率下滑、美債需求增溫時,貴金屬理應吸引資金進駐。然而,週五的盤勢卻顯示,投資人為了應付整體投資組合的虧損,正在全面拋售手中資產換取現金。這種「無差別變現」的壓力,讓黃金在盤中一度跌至 3,502.93 美元,終場收在每盎司 3,537.90 美元,單日暴跌 86.30 美元;白銀的災情更是慘重,跌幅高達 3.83%,收在 41.120 美元。
回顧這波全球資本市場的震盪,不只是美國各大指數全面收黑,加拿大的 S&P/TSX 綜合指數因原物料與科技股雙重夾擊,寫下六個月來低點;歐洲股市同樣沒能倖免,泛歐 Stoxx 600 下跌 2.00%,德國 DAX 與法國 CAC 40 指數紛紛重挫。當投資信心全面潰散,科技巨頭的高估值與龐大資本支出遭到市場質疑時,連貴金屬也難逃資金大舉撤出的命運。
聯準會政策走向與經濟數據的雙重拉鋸
在宏觀經濟數據方面,市場正處於通膨降溫與聯準會(Fed)持續緊縮的拉鋸戰中。根據密西根大學公布的數據,11 月消費者信心指數終值回升至 51.5,而更關鍵的是,消費者對未來一年的通膨預期從 10 月的 4.7% 大幅下滑至 3.7%,長期通膨預期也降至 3.3%。這原本該是緩解貨幣政策壓力的好消息,但市場目光早已鎖定即將到來的 12 月 8 日至 9 日利率決策會議,期貨市場目前多數押注升息 25 個基點。
從產業面來看,當前貴金屬市場的修正,其實反映了資本市場正在進行一場深刻的「去槓桿化」。過去幾年市場對 AI 與科技產業的過度樂觀,推升了整體資產價格,一旦成長動能出現雜音,引發的骨牌效應會擴大到所有商品類別。對一般人來說,這提醒我們在資產配置時,不能單純依賴單一的避險邏輯。如果往後推演,聯準會的每一步棋都將牽動市場神經,投資人現階段最需要的不是急著搶反彈,而是看清流動性緊縮帶來的實質衝擊。
地緣政治風險未解,能源與商品市場面臨變局
除了金融市場的動盪,地緣政治的陰影也從未真正散去。荷莫茲海峽(Strait of Hormuz)周邊的商業航運持續面臨軍事威脅,近期油輪觸雷以及葉門胡塞組織(Houthis)對沙烏地阿拉伯首都利雅德(Riyadh)的攻擊,讓中東局勢依舊緊繃。不過,儘管區域衝突不斷,中東地區的石油出口卻展現出驚人的恢復能力,抵銷了部分供給短缺的疑慮。
- 國際油價表現:1 月布蘭特原油期貨微漲 0.6% 至 92.57 美元,12 月紐約商業交易所(Nymex)WTI 原油上漲 0.9% 至 83.98 美元,但週線仍分別下跌 3.4% 與 5.2%。
- 公債市場動向:基準 10 年期美國公債殖利率下跌約 10 個基點至 4.94%,兩年期殖利率也滑落至 4.65% 附近,顯示資金正湧入政府債券避險。
- 技術面觀察:現貨黃金多頭若要扭轉劣勢,必須先收復 3,597 至 3,699 美元的阻力區;若跌破 3,500 美元,則可能進一步下探 3,475 美元的支撐關卡。
展望未來:迎向充滿不確定性的年底總結
展望後市,隨著全球經濟成長前景與通膨路徑變得更加分歧,金融市場正進入一段高度波動的適應期。下週即將公布的採購經理人指數(PMI)與芝加哥聯準會全國活動指數,將成為檢視實體經濟韌性的重要風向球。在聯準會政策動向明朗化之前,資產價格的劇烈震盪恐將持續,投資人面對當前的修正格局,宜保持高度的風險意識與資產靈活性。
本文改寫整理自公開新聞來源,原始報導由Kitco發布。
常見問題 FAQ
為什麼股市下跌時黃金跟著暴跌?
黃金下跌的主因是市場面臨嚴重的流動性危機,投資人為了彌補其他資產(如股市)的鉅額虧損,選擇無差別地將手中的貴金屬變現換取現金,導致避險功能暫時失效。
聯準會接下來的利率決策對金價有何影響?
市場目前預期聯準會將在 12 月會議上調升利率 25 個基點。持續的貨幣緊縮預期會提高持有利息資產的機會成本,進而對不具孳息特性的黃金價格構成壓力。
中東緊張局勢沒有推升油價與金價嗎?
雖然荷莫茲海峽的衝突與攻擊事件維持了地緣政治風險溢酬,但中東地區的實際石油產量與出口已顯著恢復,加上全球長期石油供給可能過剩的預期,限制了油價的漲幅,也使得黃金無法單靠地緣政治避險買盤支撐價格。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。